[イーデイリーLee Jeong Hun 記者] 当初、株式をトークン化して取引しようとしていた上場企業10社のうち9社が「当社の株式は除外してほしい」と要求したため、開業を控えた米国初のトークン化証券取引所は、半減した状態へと転落する見通しです。しかし、これはトークン化の対象そのものを誤って選んだという分析が出ています。
すでに世界で最も効率的な米国株式市場をブロックチェーンで複製しても、得られるものは何もないという話です。その代わり、非効率の大きい非上場株式をトークン化することが改革であり、そこに真の市場機会があるという指摘です。

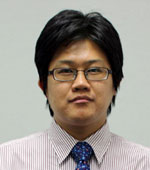
フィンヘイヴンのキム・ドヒョン代表取締役(写真=Lee Jeong Hun 記者)
カナダ初のトークン証券発行・流通の正式認可を受けた企業であるフィンヘイブンを率いるキム・ドヒョン代表は、20日、「フィンヘイブン・インサイト」ブログに掲載した記事の中で、こうした米国のトークン化証券取引所による試みについて、「的外れなものをトークン化しようとした」と挑発的な指摘を行いました。
実際、大手仮想資産取引所OKXとニューヨーク証券取引所(NYSE)の親会社であるインターコンチネンタル・エクスチェンジ(ICE)が50対50で設立した合弁会社OKXICEは、先月、トークン形式で取引される米国企業62社のリストを公開しましたが、発行会社に与えられた30日間の異議申し立て期間中に、実に56社が異議を申し立てました。 アップル、エヌビディア、マイクロソフト、アマゾン、テスラ、JPモルガン、コカ・コーラなどが、すべてトークン化の対象から外れました。
残った当初のリストは、ストラテジー、コインベース、ロビンフッド、サークル、セキュリタイズ、ビットゴーなど6社で、いずれも仮想資産関連企業です。OKXICEは、これら6銘柄とベッター・ドットコム、ディレクシオンの上場投資信託(ETF)59銘柄を扱い、今月23日に取引を開始する予定です。
キム代表はこの日の投稿で、「トークン化が生み出す価値は、それが代替する市場の非効率性に比例する」と分析しました。すでに効率的な市場では、トークン化は価値の代わりに中間層を一つ追加するだけだということです。
キム代表によると、米国株式市場の昨年の1日平均取引高は約1兆1000億ドルで、過去最高を記録しました。大型株はすでに取引の翌日(T+1)に決済されます。アップルとエヌビディアの気配値スプレッドは1セントにも満たないほどです。前場・後場の取引もあります。
トークン化がこれらにもたらすものは、24時間取引、ステーブルコインによる決済、自動マーケットメイカー(AMM)程度です。発行者の立場からすれば、解決したかった問題ではなく、新たなリスクとなります。新しい取引所で株価がどのように形成されるか、変動性がどれほど大きくなるか予測できません。投資家が、企業がその商品を後援していると誤解する可能性もあります。
株主の権利や市場の透明性、仮想資産パートナーのオフショア拠点の問題も指摘されました。2008年の金融危機の記憶もあります。夜間に市場が閉まる時間は、市場や取締役会、規制当局に一息つく余裕を与えてくれます。24時間市場はその余裕をなくしてしまいます。
取引所の設計もこれを認めています。各トークンの規模は、原株の前月の取引量の0.25%に制限されています。新たな流動性を生み出す市場ではなく、本物の市場の周りを回る「衛星」のようなものなのです。 既存のトークン化株式市場の規模もこれを裏付けています。今年半ば、市場全体は24億~28億ドル程度でした。ソラナで最大のトークン化NVIDIA/USDCプールは、約280万ドルにとどまりました。NVIDIA一銘柄が制度内市場で1日あたり数百億ドルずつ取引されていることとは対照的です。
キム代表は、「発行体たちはトークン化そのものを拒否したのではなく、自分たちには存在しない問題の解決策を拒否したのです」と分析しました。
さらにキム代表は、米国債トークン化ファンドの象徴であるブラックロックの「BUIDL」も、同様の限界を露呈したと見ています。BUIDLは2024年3月の発売後、1年で10億ドルを突破しました。 最高値では30億ドルに迫り、機関向けトークン化の看板となりました。しかし、RWA.xyzによると、BUIDLの規模は去る18日時点で約16億ドルとなり、直近30日間で3.24%減少しました。最高値に比べれば45%ほど低い水準です。今年3月には、CircleのUSYCにトークン化国債の1位を明け渡すことにもなりました。
その原因は保有者の構成にあるとの指摘があります。ビードルの成長を牽引したのは、仮想資産業界の資金でした。準備資産として使用するプロトコル、合成ドルの担保として使用するステーブルコインの発行体、デリバティブの証拠金として受け取る取引所などが挙げられます。 保有者は112名、最低投資額は500万ドルでした。リリース以降、最大の月間流出(約4億4700万ドル)の際も同様でした。市場では、特定のクラスの償還や、Deribit・Crypto.comによる証拠金資産への組み入れ後の担保の流れが原因として挙げられました。
キム代表はこれを、「次の取引を待ちながら、ドルの利息を受け取れる『駐車場』を探している資金」と表現しました。レバレッジ・ベーシス・トレード・収益率を目的として用意された資金であるため、より良い担保手段が登場したり、サイクルが転換したりすれば、流出していくということです。目的が他にある流動性の上に、持続可能な資本市場を築くことはできないという指摘です。
構造的な問題もあります。現在、米国では預託決済機関DTCの名義人であるCede & Co.が、事実上すべての上場株式の登録株主となっています。その下に、ブローカー、カストディアン、サブカストディアンが続きます。 投資家の所有権はこの連鎖の最下層にあります。ほとんどのトークン化株式は、この連鎖をそのまま利用しています。第三者が株式を購入し、特別目的会社(SPV)を経由してカストディアンに預託します。これを担保としてトークンを発行し、トークンは他の会社が発行したステーブルコインで決済されます。
発行会社から名義書換代理人、DTC、Cede & Co.、ブローカー、カストディアン、トークン発行者、ブロックチェーン、取引プラットフォーム、ステーブルコイン発行会社に至るまで、10層の階層があります。従来の構造は、どの層も消えていません。
こうした「ラッパー(wrapper)」トークンの相当数は、価格の可視性のみを提供し、株主の法的権利は付与しません。議決権がなく、株主名簿にも名前が記載されません。配当などの企業行動は、ラッパー提供会社が手作業で処理します。SECが今年1月の実務担当者声明で、発行体主導のトークン化と第三者によるトークン化を区別したのも、このためです。
キム代表は、「革新とは、何を加えたかではなく、何を削ぎ落としたかで測られる」と強調しました。
これに対し、キム代表は、トークン化が進むべき先として、非効率性が最も大きい非上場市場を挙げました。米国の上場企業は、1996年の8823社から現在は約5500社へと38%減少しました。 年間売上高が1億ドルを超える米国企業のうち、上場企業はわずか14%に過ぎないという推計もあります。世界の私募市場は2024年末には約16兆ドル規模にまで拡大しました。価値の創出は私募市場へと移行しましたが、インフラはそれに追いついていません。
非上場株式1株を売却するには、手続きが長引きます。仲介業者を通じて買い手を探し、公開データがほとんどない状態で価格を交渉します。会社に譲渡を通知した後、30~60日の優先購入権(ROFR)期間を待ちます。 取締役会の同意と法的審査を経て、通常はスプレッドシートで管理されている株主名簿を修正します。非上場株式取引プラットフォームの「Forge」は、直接取引の場合、決済までに通常45~60日かかると明らかにしました。双方からそれぞれ5%前後の手数料が課されることも珍しくありません。上場市場では1日で決済されるのとは対照的です。
このような市場では、発行者が直接作成したトークンが、新たな層を加えることなく、複数の層に取って代わります。株主名簿そのものが台帳となります。譲渡制限やROFR、投資家資格要件は、譲渡の時点で自動的に実行されるコードとなります。決済は数週間から数分に短縮され、価格発見が行われていなかった場所でも価格がつき始めます。
キム代表は、トークン化の本来の目的を2つにまとめました。決済・取引相手・為替リスクを低減すること、そして仲介者を介さず、時間とコストを削減して効率を高めることです。 OKXICEのリストは、この両方を満たしていないという評価です。発行者が望まない取引所や価格、取引相手を盛り込んでおり、すでに最も効率的な市場を複製したに過ぎないというのです。彼は56社の反対について、「トークン化の敗北ではなく、是正」だと述べました。彼は「見出しではなく、非効率性をトークン化せよ」と提言しました。
すでに世界で最も効率的な米国株式市場をブロックチェーンで複製しても、得られるものは何もないという話です。その代わり、非効率の大きい非上場株式をトークン化することが改革であり、そこに真の市場機会があるという指摘です。
カナダ初のトークン証券発行・流通の正式認可を受けた企業であるフィンヘイブンを率いるキム・ドヒョン代表は、20日、「フィンヘイブン・インサイト」ブログに掲載した記事の中で、こうした米国のトークン化証券取引所による試みについて、「的外れなものをトークン化しようとした」と挑発的な指摘を行いました。
実際、大手仮想資産取引所OKXとニューヨーク証券取引所(NYSE)の親会社であるインターコンチネンタル・エクスチェンジ(ICE)が50対50で設立した合弁会社OKXICEは、先月、トークン形式で取引される米国企業62社のリストを公開しましたが、発行会社に与えられた30日間の異議申し立て期間中に、実に56社が異議を申し立てました。 アップル、エヌビディア、マイクロソフト、アマゾン、テスラ、JPモルガン、コカ・コーラなどが、すべてトークン化の対象から外れました。
残った当初のリストは、ストラテジー、コインベース、ロビンフッド、サークル、セキュリタイズ、ビットゴーなど6社で、いずれも仮想資産関連企業です。OKXICEは、これら6銘柄とベッター・ドットコム、ディレクシオンの上場投資信託(ETF)59銘柄を扱い、今月23日に取引を開始する予定です。
キム代表はこの日の投稿で、「トークン化が生み出す価値は、それが代替する市場の非効率性に比例する」と分析しました。すでに効率的な市場では、トークン化は価値の代わりに中間層を一つ追加するだけだということです。
キム代表によると、米国株式市場の昨年の1日平均取引高は約1兆1000億ドルで、過去最高を記録しました。大型株はすでに取引の翌日(T+1)に決済されます。アップルとエヌビディアの気配値スプレッドは1セントにも満たないほどです。前場・後場の取引もあります。
トークン化がこれらにもたらすものは、24時間取引、ステーブルコインによる決済、自動マーケットメイカー(AMM)程度です。発行者の立場からすれば、解決したかった問題ではなく、新たなリスクとなります。新しい取引所で株価がどのように形成されるか、変動性がどれほど大きくなるか予測できません。投資家が、企業がその商品を後援していると誤解する可能性もあります。
株主の権利や市場の透明性、仮想資産パートナーのオフショア拠点の問題も指摘されました。2008年の金融危機の記憶もあります。夜間に市場が閉まる時間は、市場や取締役会、規制当局に一息つく余裕を与えてくれます。24時間市場はその余裕をなくしてしまいます。
取引所の設計もこれを認めています。各トークンの規模は、原株の前月の取引量の0.25%に制限されています。新たな流動性を生み出す市場ではなく、本物の市場の周りを回る「衛星」のようなものなのです。 既存のトークン化株式市場の規模もこれを裏付けています。今年半ば、市場全体は24億~28億ドル程度でした。ソラナで最大のトークン化NVIDIA/USDCプールは、約280万ドルにとどまりました。NVIDIA一銘柄が制度内市場で1日あたり数百億ドルずつ取引されていることとは対照的です。
キム代表は、「発行体たちはトークン化そのものを拒否したのではなく、自分たちには存在しない問題の解決策を拒否したのです」と分析しました。
さらにキム代表は、米国債トークン化ファンドの象徴であるブラックロックの「BUIDL」も、同様の限界を露呈したと見ています。BUIDLは2024年3月の発売後、1年で10億ドルを突破しました。 最高値では30億ドルに迫り、機関向けトークン化の看板となりました。しかし、RWA.xyzによると、BUIDLの規模は去る18日時点で約16億ドルとなり、直近30日間で3.24%減少しました。最高値に比べれば45%ほど低い水準です。今年3月には、CircleのUSYCにトークン化国債の1位を明け渡すことにもなりました。
その原因は保有者の構成にあるとの指摘があります。ビードルの成長を牽引したのは、仮想資産業界の資金でした。準備資産として使用するプロトコル、合成ドルの担保として使用するステーブルコインの発行体、デリバティブの証拠金として受け取る取引所などが挙げられます。 保有者は112名、最低投資額は500万ドルでした。リリース以降、最大の月間流出(約4億4700万ドル)の際も同様でした。市場では、特定のクラスの償還や、Deribit・Crypto.comによる証拠金資産への組み入れ後の担保の流れが原因として挙げられました。
キム代表はこれを、「次の取引を待ちながら、ドルの利息を受け取れる『駐車場』を探している資金」と表現しました。レバレッジ・ベーシス・トレード・収益率を目的として用意された資金であるため、より良い担保手段が登場したり、サイクルが転換したりすれば、流出していくということです。目的が他にある流動性の上に、持続可能な資本市場を築くことはできないという指摘です。
構造的な問題もあります。現在、米国では預託決済機関DTCの名義人であるCede & Co.が、事実上すべての上場株式の登録株主となっています。その下に、ブローカー、カストディアン、サブカストディアンが続きます。 投資家の所有権はこの連鎖の最下層にあります。ほとんどのトークン化株式は、この連鎖をそのまま利用しています。第三者が株式を購入し、特別目的会社(SPV)を経由してカストディアンに預託します。これを担保としてトークンを発行し、トークンは他の会社が発行したステーブルコインで決済されます。
発行会社から名義書換代理人、DTC、Cede & Co.、ブローカー、カストディアン、トークン発行者、ブロックチェーン、取引プラットフォーム、ステーブルコイン発行会社に至るまで、10層の階層があります。従来の構造は、どの層も消えていません。
こうした「ラッパー(wrapper)」トークンの相当数は、価格の可視性のみを提供し、株主の法的権利は付与しません。議決権がなく、株主名簿にも名前が記載されません。配当などの企業行動は、ラッパー提供会社が手作業で処理します。SECが今年1月の実務担当者声明で、発行体主導のトークン化と第三者によるトークン化を区別したのも、このためです。
キム代表は、「革新とは、何を加えたかではなく、何を削ぎ落としたかで測られる」と強調しました。
これに対し、キム代表は、トークン化が進むべき先として、非効率性が最も大きい非上場市場を挙げました。米国の上場企業は、1996年の8823社から現在は約5500社へと38%減少しました。 年間売上高が1億ドルを超える米国企業のうち、上場企業はわずか14%に過ぎないという推計もあります。世界の私募市場は2024年末には約16兆ドル規模にまで拡大しました。価値の創出は私募市場へと移行しましたが、インフラはそれに追いついていません。
非上場株式1株を売却するには、手続きが長引きます。仲介業者を通じて買い手を探し、公開データがほとんどない状態で価格を交渉します。会社に譲渡を通知した後、30~60日の優先購入権(ROFR)期間を待ちます。 取締役会の同意と法的審査を経て、通常はスプレッドシートで管理されている株主名簿を修正します。非上場株式取引プラットフォームの「Forge」は、直接取引の場合、決済までに通常45~60日かかると明らかにしました。双方からそれぞれ5%前後の手数料が課されることも珍しくありません。上場市場では1日で決済されるのとは対照的です。
このような市場では、発行者が直接作成したトークンが、新たな層を加えることなく、複数の層に取って代わります。株主名簿そのものが台帳となります。譲渡制限やROFR、投資家資格要件は、譲渡の時点で自動的に実行されるコードとなります。決済は数週間から数分に短縮され、価格発見が行われていなかった場所でも価格がつき始めます。
キム代表は、トークン化の本来の目的を2つにまとめました。決済・取引相手・為替リスクを低減すること、そして仲介者を介さず、時間とコストを削減して効率を高めることです。 OKXICEのリストは、この両方を満たしていないという評価です。発行者が望まない取引所や価格、取引相手を盛り込んでおり、すでに最も効率的な市場を複製したに過ぎないというのです。彼は56社の反対について、「トークン化の敗北ではなく、是正」だと述べました。彼は「見出しではなく、非効率性をトークン化せよ」と提言しました。


