[イーデイリーNA EUN-KYUNG 記者] バイオベンチャーの資金調達が困難になっている中でも、バイオ投資に積極的なベンチャーキャピタル(VC)があります。#リブスメッドと#プロティナに投資し、回収実績を上げたパスウェイ・パートナーズ(以下、パスウェイ)です。パスウェイは、バイオ企業の最高財務責任者(CFO)出身の創業者と、技術評価・新薬開発・金融の各分野で幅広い経験を持つ投資人材を基盤に、バイオベンチャーを発掘しています。
パスウェイを設立したイ・サンジン代表は、オリックスとビューノのCFOを歴任した人物です。パスウェイの審査担当であるムン・チョヘ専務も、ソウル大学でバイオエンジニアリングの工学博士号を取得し、高麗大学の研究教授やナイス評価情報の企業公開(IPO)評価チーム長、ピノバイオ、産業銀行の産業技術リサーチセンターのチーム長などを務めたバイオ分野の専門家です。 このように、中核人材がバイオ企業の経営や研究・開発、技術性評価、投資審査を幅広く経験してきたおかげで、パスウェイのポートフォリオの60%以上がバイオ企業で構成されています。
回収実績も堅調です。昨年、投資資金を回収した腹腔鏡手術器具企業のリブスメッドと、タンパク質分析技術企業のプロティナの場合、内部収益率(IRR)だけでそれぞれ77.25%、75.38%に達しました。
こうしたパスウェイが最近注目した企業は、診断企業のベルティスと抗がんワクチン開発会社のアストンサイエンスです。ムン専務は最近、ファーム・イーデイリーとのインタビューで、「技術が優れており、その技術を適用する市場が成長するのであれば、投資を減らす理由はないと考えています」と述べ、バイオ投資が萎縮する中でも投資を継続している背景を説明しました。 実際、ムン専務は、ベルティスのプロテオミクス分析技術を新薬開発へと拡張する可能性と、アストンサイエンスの抗がんワクチン市場への参入可能性に注目し、投資を決定しました。

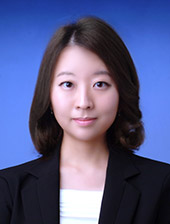
パスウェイ・パートナーズのムン・チョヘ専務(写真=パスウェイ・パートナーズ)
ムン専務は、「ベルティスが診断以外にも、どのように企業をさらに成長させられるかが重要でした」と説明しました。タンパク質は病気の発生や治療に関与しているだけに、これを分析する技術の用途も診断に限定されないとの見解でした。保有する技術が製薬会社など新たな顧客の需要と結びつくかどうかを見極めたわけです。
ベルティスは2022年、プロテオミクス分析サービス「PASS」をリリースし、診断から製薬会社・研究機関向けの分析へと事業を拡大しました。質量分析により、試料にどのようなタンパク質がどれほど含まれているかを測定し、バイオインフォマティクスと人工知能(AI)を活用して結果を解釈します。顧客企業の研究目的に合わせ、疾患や薬物反応を示すバイオマーカーの発掘・検証から、新薬開発や生産に必要な分析までをサポートするのが特徴です。
最近では、新薬の標的を直接発掘する分野にも事業を拡大しています。表面プロテオミクスに基づく新薬標的発掘プラットフォーム「サーフ」(SURF)は、細胞表面のタンパク質や互いに隣接するタンパク質を分析し、治療薬の標的となる候補を見つけ出します。 同社は、候補ターゲットの発現特性と機能を検証し、ターゲットに結合する物質までまとめて、抗体・薬物複合体(ADC)や二重抗体の開発に活用できる形で提供する計画です。分析サービスで培ったノウハウを、製薬会社との共同研究・技術移転につなげようとする戦略です。
同氏は、ベルティスがこのようにここ数年、事業の拡張性を示してきた点に意義を見出しました。製品と売上があるという事実に加え、既存の技術でどのような後続事業を創出できるかを説明することが重要だったという解釈です。診断事業を基盤に新薬開発サービスを拡大すれば、企業の成長経路も広がる可能性があると評価しました。
ムン専務は、「市場の変化に応じて、企業が保有する技術をどのように拡張できるかを見極める」とし、「そのような企業には成長の可能性がある」と強調しました。
同氏は、「市場の先駆者が作り出した波が来たとき、その波に乗るのは一人だけではありません」とし、「先頭でなくても、先導グループに入ることができるかどうかを見極めました」と説明しました。その後、アストンサイエンスと面談し、秘密保持契約の下でデータを精査しながら、投資の可能性を判断しました。
特に重要視したのは、再発抑制の可能性を検証できる臨床的根拠でした。患者数が限られているという制約についても併せて評価しました。ムン専務は、「一部の患者ではありますが、データを確認し、そこから得られた結果からも可能性があると判断しました」と述べました。確保した根拠が、後続の開発を進める製薬会社を説得できるかどうかが鍵でした。
両社の投資判断を貫く基準は「顧客」です。ベルティスではタンパク質解析サービスを利用する製薬会社を、アストンサイエンスでは臨床データに基づいて技術を導入する製薬会社を念頭に置いていました。
こうした視点は、ムン専務がバイオベンチャーで直接新薬開発を経験する中で具体化されたものだと説明されています。米国での臨床試験や技術移転の準備を進める中で、外部から求められるデータが何であるかを肌で感じたということです。ムン専務が投資検討の過程で、非臨床試験が今後の臨床試験につながっているか、競合技術と比較する根拠があるか、大量生産が可能かまで精査する理由はここにあります。
ムン専務は、「技術移転を成功させるためには、最終的に誰に技術を販売するのか、その企業が何を必要としているのかを考えなければなりません」と述べ、「韓国のバイオベンチャー各社も、これを基に非臨床試験と臨床戦略を設計すれば、技術移転の可能性を高めるのに役立つでしょう」と語りました。
パスウェイを設立したイ・サンジン代表は、オリックスとビューノのCFOを歴任した人物です。パスウェイの審査担当であるムン・チョヘ専務も、ソウル大学でバイオエンジニアリングの工学博士号を取得し、高麗大学の研究教授やナイス評価情報の企業公開(IPO)評価チーム長、ピノバイオ、産業銀行の産業技術リサーチセンターのチーム長などを務めたバイオ分野の専門家です。 このように、中核人材がバイオ企業の経営や研究・開発、技術性評価、投資審査を幅広く経験してきたおかげで、パスウェイのポートフォリオの60%以上がバイオ企業で構成されています。
回収実績も堅調です。昨年、投資資金を回収した腹腔鏡手術器具企業のリブスメッドと、タンパク質分析技術企業のプロティナの場合、内部収益率(IRR)だけでそれぞれ77.25%、75.38%に達しました。
こうしたパスウェイが最近注目した企業は、診断企業のベルティスと抗がんワクチン開発会社のアストンサイエンスです。ムン専務は最近、ファーム・イーデイリーとのインタビューで、「技術が優れており、その技術を適用する市場が成長するのであれば、投資を減らす理由はないと考えています」と述べ、バイオ投資が萎縮する中でも投資を継続している背景を説明しました。 実際、ムン専務は、ベルティスのプロテオミクス分析技術を新薬開発へと拡張する可能性と、アストンサイエンスの抗がんワクチン市場への参入可能性に注目し、投資を決定しました。
診断を超えて新薬開発へ…ベルティスの次の顧客ベルティスが注目したのは、プロテオミクス分析技術の活用範囲です。診断製品の販売に加え、蓄積されたデータと分析能力を新薬開発サービスに活用すれば、顧客と収益源を拡大できるという判断です。病気を発見するために使われていた技術を、製薬会社の候補物質の発掘や開発にも適用できるということです。
ムン専務は、「ベルティスが診断以外にも、どのように企業をさらに成長させられるかが重要でした」と説明しました。タンパク質は病気の発生や治療に関与しているだけに、これを分析する技術の用途も診断に限定されないとの見解でした。保有する技術が製薬会社など新たな顧客の需要と結びつくかどうかを見極めたわけです。
ベルティスは2022年、プロテオミクス分析サービス「PASS」をリリースし、診断から製薬会社・研究機関向けの分析へと事業を拡大しました。質量分析により、試料にどのようなタンパク質がどれほど含まれているかを測定し、バイオインフォマティクスと人工知能(AI)を活用して結果を解釈します。顧客企業の研究目的に合わせ、疾患や薬物反応を示すバイオマーカーの発掘・検証から、新薬開発や生産に必要な分析までをサポートするのが特徴です。
最近では、新薬の標的を直接発掘する分野にも事業を拡大しています。表面プロテオミクスに基づく新薬標的発掘プラットフォーム「サーフ」(SURF)は、細胞表面のタンパク質や互いに隣接するタンパク質を分析し、治療薬の標的となる候補を見つけ出します。 同社は、候補ターゲットの発現特性と機能を検証し、ターゲットに結合する物質までまとめて、抗体・薬物複合体(ADC)や二重抗体の開発に活用できる形で提供する計画です。分析サービスで培ったノウハウを、製薬会社との共同研究・技術移転につなげようとする戦略です。
同氏は、ベルティスがこのようにここ数年、事業の拡張性を示してきた点に意義を見出しました。製品と売上があるという事実に加え、既存の技術でどのような後続事業を創出できるかを説明することが重要だったという解釈です。診断事業を基盤に新薬開発サービスを拡大すれば、企業の成長経路も広がる可能性があると評価しました。
ムン専務は、「市場の変化に応じて、企業が保有する技術をどのように拡張できるかを見極める」とし、「そのような企業には成長の可能性がある」と強調しました。
アストン、抗がんワクチン市場に参入するためのデータを完備パスウェイがアストンサイエンスの396億ウォン規模のシリーズDラウンドに新規投資家として参加した理由は、抗がんワクチンをめぐる治療戦略の変化を見込んだためです。ムン専務は、モデルナの臨床成果を見て、既存の治療薬と併用して効果を高めたり、治療後の再発を減らしたりする方向で、新たな市場が開かれる可能性があると判断しました。 先導企業が可能性を示せば、後続の開発企業にも機会が生まれると期待しました。
同氏は、「市場の先駆者が作り出した波が来たとき、その波に乗るのは一人だけではありません」とし、「先頭でなくても、先導グループに入ることができるかどうかを見極めました」と説明しました。その後、アストンサイエンスと面談し、秘密保持契約の下でデータを精査しながら、投資の可能性を判断しました。
特に重要視したのは、再発抑制の可能性を検証できる臨床的根拠でした。患者数が限られているという制約についても併せて評価しました。ムン専務は、「一部の患者ではありますが、データを確認し、そこから得られた結果からも可能性があると判断しました」と述べました。確保した根拠が、後続の開発を進める製薬会社を説得できるかどうかが鍵でした。
両社の投資判断を貫く基準は「顧客」です。ベルティスではタンパク質解析サービスを利用する製薬会社を、アストンサイエンスでは臨床データに基づいて技術を導入する製薬会社を念頭に置いていました。
こうした視点は、ムン専務がバイオベンチャーで直接新薬開発を経験する中で具体化されたものだと説明されています。米国での臨床試験や技術移転の準備を進める中で、外部から求められるデータが何であるかを肌で感じたということです。ムン専務が投資検討の過程で、非臨床試験が今後の臨床試験につながっているか、競合技術と比較する根拠があるか、大量生産が可能かまで精査する理由はここにあります。
ムン専務は、「技術移転を成功させるためには、最終的に誰に技術を販売するのか、その企業が何を必要としているのかを考えなければなりません」と述べ、「韓国のバイオベンチャー各社も、これを基に非臨床試験と臨床戦略を設計すれば、技術移転の可能性を高めるのに役立つでしょう」と語りました。


