[イーデイリーYU JIN-HEE 記者] 人工知能(AI)を基盤とするデジタルヘルスケア企業のヒューイノが、コスダック上場予備審査の申請書を提出し、本格的な新規株式公開(IPO)レースに突入しました。バイオ新規公開株市場における選別が一段と厳しくなる中、技術力と収益性を武器に突破を図るという抱負です。ヒューイノは、戦略的投資家(SI)であるYuhan(000100)からの大規模な発注と、上位総合病院市場における支配力を武器に、上場手続きを完遂することが期待されています。

(写真=ヒューイノ)
製薬・バイオおよび投資銀行(IB)業界によると、ヒューイノは最近、韓国取引所にコスダック上場のための予備審査を申請しました。これに先立ち、韓国取引所が指定した専門技術評価機関2カ所から、それぞれA等級とBBB等級を取得し、技術特例上場の資格を満たしました。
同社は、上半期の好業績と確定した受注量を足掛かりに、公募手続きを完了させる計画です。年間最高売上高の更新と四半期損益分岐点(BEP)の達成が目前に迫っています。これに伴い、上場推進に強い自信を示しています。
ヒューイノの最大の強みは、実質的な「数字」が裏付けとなっている点です。同社は今年の上半期だけで、約452万ドル(約60億ウォン)規模の累積売上高を達成したと推定されます。これは昨年の年間総売上高を大幅に上回る数値です。
このような急激な業績成長の背景には、ユハンヤンヘンとの強固な流通パートナーシップがあります。ユハンヤンヘンは最近、ヒューイノに対し、人工知能(AI)ベースのスマート院内モニタリングソリューション「メモキュー」(MEMO CUE)の中核機器の発注書を送付しました。総1,000病床規模で、単一供給契約基準で約40億ウォン規模に達します。
今回の供給量は、単なる販売予測値ではなく、現場の病院からの先行注文需要に基づいて決定されました。 下半期における追加の流通供給契約も順次待機中です。このおかげで、市場では年内の「MEMO CUE」供給量が少なくとも2,500病床を難なく突破すると見込まれています。発注分の売上計上が本格化すれば、今年の年間総売上高は150億ウォンを超える見通しです。研究開発費の効率化と刷新も相まって、今年末の四半期基準で損益分岐点を突破することも有力視されています。
ヒューイノが掲げる中核技術は、独自に開発した不整脈判読AIモデル「メモAI」(MEMO AI)です。75万件以上の心臓専門医による検証を経た心電図臨床データを学習しました。2021年、ハーバード大学医学部とマサチューセッツ工科大学(MIT)が主催した「フィジオネット・チャレンジ」で世界1位に輝き、その技術力が公認されました。
特に、臨床現場の医療従事者が抱える慢性的な悩みである偽陽性による「アラーム疲労」(Alarm Fatigue)を画期的に軽減しました。ビート単位の精密分析を経て、不要な誤警報を完全に排除しました。これが、医療従事者の診療効率と生産性を大幅に向上させた背景です。
ハードウェアの完成度も差別化要素の一つです。ヒューイノのウェアラブルパッチは、韓国で初めて「CF(Cardiac Floating)型除細動保護」認証を取得しました。これは最高水準の患者接触型電気安全等級です。植込み型除細動器(ICD)や人工ペースメーカー(PPM)を装着している重症患者でも、機器の電源を切ることなく連続測定が可能です。
米国食品医薬品局(FDA・Food and Drug Administration)の承認も取得しました。超低消費電力設計を採用し、他社製品の限界を超える最大14日間の連続測定に対応しています。最近では、多方向波形測定が可能なマルチリード心電計「メモパッチT」の食品医薬品安全処による製造認証も追加し、精密診断のラインナップを完成させました。
バイオ投資の厳しい状況の中でも、ヒューイノが有力企業などから大規模な投資を受けられた背景には、こうした点があります。設立以来、ユハン製薬を含む機関投資家から誘致した累積投資額は800億ウォンに達します。

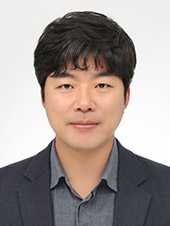
ヒューイノのキル・ヨンジュン代表。(写真=ヒューイノ)
後発企業でしたが、市場でも頭角を現しています。健康保険審査評価院(HIRA)のホルター検査統計分析によると、ヒューイノは国内の上級総合病院市場で40%以上のシェアを占めています。競合他社に比べて約2年遅れて市場に参入したにもかかわらず、最上位の医療機関を迅速に先取りしたのです。
健康保険の心電図モニタリング診療報酬を取得した「メモ・キュー」は、Hプラス・ヤンジ病院を皮切りに、大型病院に相次いで導入されました。高麗大学安岩病院、釜山報勲病院、江陵高麗病院などの拠点病院を中心に、約1000床のインフラを構築しました。既存の無線通信網をそのまま活用し、別途のインフラ工事費用(CAPEX)がかからない柔軟性が、病院側の導入ハードルを大幅に下げました。
次世代のパイプラインである、臨床状態の悪化を早期に予測するAIソリューション「バイタル・ピカソ」(Vital-PICASO)の商用化も目前に迫っています。ソウル大学病院の研究チームと共同開発した低血圧予測モデルは、精度指標(AUROC)0.91を記録しました。1に近いほど精度が高いことを意味します。食品医薬品安全処の革新医療機器製造認証に基づき、年内の保険適用外承認を推進します。
海外市場への進出も順調に進んでいます。日本の厚生労働省の認証を取得した後、現地の大手医療機器流通会社と独占販売契約を結び、供給の準備を進めています。 巨大な米国市場では、ユハンUSAおよびジョンズ・ホプキンス大学の松下教授の研究チームと提携し、現地の電子カルテ(EMR)との連携作業を進めています。ハーバード大学医学部附属病院などの拠点医療機関を通じた臨床エビデンスの蓄積も並行して行っています。最近では、ベトナムの専門企業と独占総販売契約を締結し、東南アジアへの足掛かりを築きました。
ただし、公募の過程で乗り越えるべき現実的な障壁も存在します。何よりも、過去のシリーズC投資誘致時に設定された3000億ウォン水準の企業価値が、市場の期待に応えられるかどうかが鍵となります。 最近、先にコスダックに上場した同業他社である#シーアステクノロジーの株価動向やバリュエーションの変動性は、比較の物差しとして機能する可能性があります。初期のベンチャーキャピタル(VC)による高い期待値と、萎縮した現在のIPO市場の雰囲気との間の乖離を埋めることが、当面の課題です。
ウェアラブル心電図市場の競争が日増しに激化している点にも留意する必要があります。 シーアステクノロジーは低マージン戦略で市場の裾野を広げてきましたし、Donga ST(170900)と提携した#メジュも、上半期に95億ウォン台の売上を記録し、猛追しています。後発企業による攻撃的なマーケティング攻勢の中で、上級総合病院にとどまらず、一般の病院・診療所の領域に至るまで収益性を維持しつつ、支配力を保てるかどうかが、中長期的な課題として指摘されています。
これに対し、ヒューイノのギル・ヨンジュン代表は、「ユハン製薬とのシナジーを基盤に、心臓疾患病棟にとどまらず、あらゆる病棟へと『メモキュー』の供給を拡大している」とし、「過大評価された期待ではなく、実証済みの上級総合病院におけるシェアとグローバルな輸出実績を通じて、資本市場において当社の真の企業価値を明確に証明していく」と強調しました。
過去最高の売上高・四半期損益の達成が視野に
製薬・バイオおよび投資銀行(IB)業界によると、ヒューイノは最近、韓国取引所にコスダック上場のための予備審査を申請しました。これに先立ち、韓国取引所が指定した専門技術評価機関2カ所から、それぞれA等級とBBB等級を取得し、技術特例上場の資格を満たしました。
同社は、上半期の好業績と確定した受注量を足掛かりに、公募手続きを完了させる計画です。年間最高売上高の更新と四半期損益分岐点(BEP)の達成が目前に迫っています。これに伴い、上場推進に強い自信を示しています。
ヒューイノの最大の強みは、実質的な「数字」が裏付けとなっている点です。同社は今年の上半期だけで、約452万ドル(約60億ウォン)規模の累積売上高を達成したと推定されます。これは昨年の年間総売上高を大幅に上回る数値です。
このような急激な業績成長の背景には、ユハンヤンヘンとの強固な流通パートナーシップがあります。ユハンヤンヘンは最近、ヒューイノに対し、人工知能(AI)ベースのスマート院内モニタリングソリューション「メモキュー」(MEMO CUE)の中核機器の発注書を送付しました。総1,000病床規模で、単一供給契約基準で約40億ウォン規模に達します。
今回の供給量は、単なる販売予測値ではなく、現場の病院からの先行注文需要に基づいて決定されました。 下半期における追加の流通供給契約も順次待機中です。このおかげで、市場では年内の「MEMO CUE」供給量が少なくとも2,500病床を難なく突破すると見込まれています。発注分の売上計上が本格化すれば、今年の年間総売上高は150億ウォンを超える見通しです。研究開発費の効率化と刷新も相まって、今年末の四半期基準で損益分岐点を突破することも有力視されています。
ヒューイノが掲げる中核技術は、独自に開発した不整脈判読AIモデル「メモAI」(MEMO AI)です。75万件以上の心臓専門医による検証を経た心電図臨床データを学習しました。2021年、ハーバード大学医学部とマサチューセッツ工科大学(MIT)が主催した「フィジオネット・チャレンジ」で世界1位に輝き、その技術力が公認されました。
特に、臨床現場の医療従事者が抱える慢性的な悩みである偽陽性による「アラーム疲労」(Alarm Fatigue)を画期的に軽減しました。ビート単位の精密分析を経て、不要な誤警報を完全に排除しました。これが、医療従事者の診療効率と生産性を大幅に向上させた背景です。
ハードウェアの完成度も差別化要素の一つです。ヒューイノのウェアラブルパッチは、韓国で初めて「CF(Cardiac Floating)型除細動保護」認証を取得しました。これは最高水準の患者接触型電気安全等級です。植込み型除細動器(ICD)や人工ペースメーカー(PPM)を装着している重症患者でも、機器の電源を切ることなく連続測定が可能です。
米国食品医薬品局(FDA・Food and Drug Administration)の承認も取得しました。超低消費電力設計を採用し、他社製品の限界を超える最大14日間の連続測定に対応しています。最近では、多方向波形測定が可能なマルチリード心電計「メモパッチT」の食品医薬品安全処による製造認証も追加し、精密診断のラインナップを完成させました。
バイオ投資の厳しい状況の中でも、ヒューイノが有力企業などから大規模な投資を受けられた背景には、こうした点があります。設立以来、ユハン製薬を含む機関投資家から誘致した累積投資額は800億ウォンに達します。
上級総合病院でのシェア40%を突破…米国・日本でのグローバル販路を開拓
後発企業でしたが、市場でも頭角を現しています。健康保険審査評価院(HIRA)のホルター検査統計分析によると、ヒューイノは国内の上級総合病院市場で40%以上のシェアを占めています。競合他社に比べて約2年遅れて市場に参入したにもかかわらず、最上位の医療機関を迅速に先取りしたのです。
健康保険の心電図モニタリング診療報酬を取得した「メモ・キュー」は、Hプラス・ヤンジ病院を皮切りに、大型病院に相次いで導入されました。高麗大学安岩病院、釜山報勲病院、江陵高麗病院などの拠点病院を中心に、約1000床のインフラを構築しました。既存の無線通信網をそのまま活用し、別途のインフラ工事費用(CAPEX)がかからない柔軟性が、病院側の導入ハードルを大幅に下げました。
次世代のパイプラインである、臨床状態の悪化を早期に予測するAIソリューション「バイタル・ピカソ」(Vital-PICASO)の商用化も目前に迫っています。ソウル大学病院の研究チームと共同開発した低血圧予測モデルは、精度指標(AUROC)0.91を記録しました。1に近いほど精度が高いことを意味します。食品医薬品安全処の革新医療機器製造認証に基づき、年内の保険適用外承認を推進します。
海外市場への進出も順調に進んでいます。日本の厚生労働省の認証を取得した後、現地の大手医療機器流通会社と独占販売契約を結び、供給の準備を進めています。 巨大な米国市場では、ユハンUSAおよびジョンズ・ホプキンス大学の松下教授の研究チームと提携し、現地の電子カルテ(EMR)との連携作業を進めています。ハーバード大学医学部附属病院などの拠点医療機関を通じた臨床エビデンスの蓄積も並行して行っています。最近では、ベトナムの専門企業と独占総販売契約を締結し、東南アジアへの足掛かりを築きました。
ただし、公募の過程で乗り越えるべき現実的な障壁も存在します。何よりも、過去のシリーズC投資誘致時に設定された3000億ウォン水準の企業価値が、市場の期待に応えられるかどうかが鍵となります。 最近、先にコスダックに上場した同業他社である#シーアステクノロジーの株価動向やバリュエーションの変動性は、比較の物差しとして機能する可能性があります。初期のベンチャーキャピタル(VC)による高い期待値と、萎縮した現在のIPO市場の雰囲気との間の乖離を埋めることが、当面の課題です。
ウェアラブル心電図市場の競争が日増しに激化している点にも留意する必要があります。 シーアステクノロジーは低マージン戦略で市場の裾野を広げてきましたし、Donga ST(170900)と提携した#メジュも、上半期に95億ウォン台の売上を記録し、猛追しています。後発企業による攻撃的なマーケティング攻勢の中で、上級総合病院にとどまらず、一般の病院・診療所の領域に至るまで収益性を維持しつつ、支配力を保てるかどうかが、中長期的な課題として指摘されています。
これに対し、ヒューイノのギル・ヨンジュン代表は、「ユハン製薬とのシナジーを基盤に、心臓疾患病棟にとどまらず、あらゆる病棟へと『メモキュー』の供給を拡大している」とし、「過大評価された期待ではなく、実証済みの上級総合病院におけるシェアとグローバルな輸出実績を通じて、資本市場において当社の真の企業価値を明確に証明していく」と強調しました。


