[ニューヨーク=イーデイリーSeong Joowon 特派員] 韓国と米国が合意した1500億ドル(約199兆ウォン)規模の造船業協力事業が、韓国初の対米戦略投資対象から外れたのは、米国の長期的な船舶発注需要が不透明であるためだという分析が出ました。米国政府が軍艦や商船の安定的な発注基盤を整えない限り、韓国企業が大規模な設備投資に乗り出すのは難しいという指摘です。

ハンファオーシャン米国フィリー造船所の全景(写真=ハンファオーシャン)
米ワシントンD.C.に拠点を置くシンクタンク、スティムソン・センターのジェームズ・キム韓国プログラム局長は、去る16日(現地時間)に発表した「船はどこにあるのか?韓国の初の対米戦略投資が造船業協力に与える教訓」と題する政策分析資料(イシュー・ブリーフ)で、このように分析しました。
キム局長は、韓国の初の戦略投資が原発などのエネルギーインフラに集中した一方で、韓米造船協力プロジェクトである「MASGA(米国造船業を再び偉大に)」関連の事業は含まれていなかったという点に注目しました。
同氏は、韓国政府が対米投資を単なる政策支援ではなく、元本と利息を回収しなければならない投資として判断していると説明しました。韓米戦略投資関連制度で規定された「商業的合理性」が核心的な基準であるということです。
実際、韓国は米国内の大型原子炉8基の建設などに1200億ドルを投入することにしましたが、アラスカの液化天然ガス(LNG)パイプライン事業への投資確約は、商業的妥当性を理由に先送りしました。
原発投資には、人工知能(AI)データセンターの普及に伴う電力需要の増加と、米国政府の政策支援が裏付けとなっていました。キム局長は、長期的な需要が明確であれば、米国内の熟練人材不足やサプライチェーンの脆弱性といった障害があっても、投資決定を下すことができると分析しました。
一方、米国の造船業は安定した受注基盤が不足しています。キム局長が引用した海運仲介業者BRSの年次報告書によると、昨年の世界の新規船舶発注量の72.3%は中国の造船所が占めました。韓国は19.4%、日本は6.4%でした。
同期間、米国の造船所による新規商船の受注は、液化天然ガス(LNG)運搬船2隻と中型タンカー10隻など、計12隻にとどまりました。船舶の積載能力基準でみると、世界の受注量の0.5%にも満たない規模です。これら12隻はすべて、Hanwha Ocean(042660)の米国子会社であるハンファ・シッピングが、ハンファ・フィリピン造船所に発注したものです。
米国政府による軍艦の発注は、新たな機会となる可能性があります。米海軍の2027会計年度の艦艇建造予算案は658億ドル(約87兆3626億ウォン)で、2025年の390億ドルや2026年の474億ドルより大幅に増加しました。 戦闘艦18隻と支援艦16隻など、計34隻の調達を支える規模です。
しかし、予算の拡大が即座に韓国企業の受注を保証するわけではありません。ハンファ・フィリ造船所のように商船の建造施設を保有する企業であっても、米海軍の艦艇を建造または整備するには、施設の改修や必要な認証を経なければなりません。すでに米国の防衛産業市場を先取りしている企業との競争も避けられません。
キム局長は、米国が同盟国の造船所を活用するいわゆる「フィンランド・モデル」や「ブリッジ戦略」を推進したとしても、一部の船舶の短期発注だけでは大規模な投資を正当化するのは難しいと指摘しました。造船所の近代化や熟練人材の育成、技術移転、現地サプライチェーンの構築には、長期間にわたる安定した受注が必要だからです。
同氏は代替案として、韓米高官級常設協議体の設置を提案しました。両国が協力可能な艦種や長期発注スケジュール、投資規模、政策金融の条件を具体化し、実際の船舶引き渡しや米国内での雇用創出などを基準に事業成果を評価しようというものです。
キム局長は、対米造船業投資の成否は、結局のところ事業の商業的妥当性に懸かっていると強調しました。 米国は長期的な発注と政策支援を通じて投資環境を整え、韓国は確保した契約を定められた納期と費用に合わせて履行する役割を担うべきだという提言です。キム局長はコロンビア大学で政治学の博士号を取得し、アサン政策研究院や米国の韓米経済研究所(KEI)を経て、現在はコロンビア大学国際公共政策大学院で教鞭をとっています。

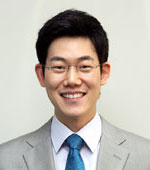
米国ワシントンD.C.に拠点を置くシンクタンク、スティムソン・センターのジェームズ・キム韓国プログラム局長(写真=スティムソン・センター)
米ワシントンD.C.に拠点を置くシンクタンク、スティムソン・センターのジェームズ・キム韓国プログラム局長は、去る16日(現地時間)に発表した「船はどこにあるのか?韓国の初の対米戦略投資が造船業協力に与える教訓」と題する政策分析資料(イシュー・ブリーフ)で、このように分析しました。
キム局長は、韓国の初の戦略投資が原発などのエネルギーインフラに集中した一方で、韓米造船協力プロジェクトである「MASGA(米国造船業を再び偉大に)」関連の事業は含まれていなかったという点に注目しました。
同氏は、韓国政府が対米投資を単なる政策支援ではなく、元本と利息を回収しなければならない投資として判断していると説明しました。韓米戦略投資関連制度で規定された「商業的合理性」が核心的な基準であるということです。
実際、韓国は米国内の大型原子炉8基の建設などに1200億ドルを投入することにしましたが、アラスカの液化天然ガス(LNG)パイプライン事業への投資確約は、商業的妥当性を理由に先送りしました。
原発投資には、人工知能(AI)データセンターの普及に伴う電力需要の増加と、米国政府の政策支援が裏付けとなっていました。キム局長は、長期的な需要が明確であれば、米国内の熟練人材不足やサプライチェーンの脆弱性といった障害があっても、投資決定を下すことができると分析しました。
一方、米国の造船業は安定した受注基盤が不足しています。キム局長が引用した海運仲介業者BRSの年次報告書によると、昨年の世界の新規船舶発注量の72.3%は中国の造船所が占めました。韓国は19.4%、日本は6.4%でした。
同期間、米国の造船所による新規商船の受注は、液化天然ガス(LNG)運搬船2隻と中型タンカー10隻など、計12隻にとどまりました。船舶の積載能力基準でみると、世界の受注量の0.5%にも満たない規模です。これら12隻はすべて、Hanwha Ocean(042660)の米国子会社であるハンファ・シッピングが、ハンファ・フィリピン造船所に発注したものです。
米国政府による軍艦の発注は、新たな機会となる可能性があります。米海軍の2027会計年度の艦艇建造予算案は658億ドル(約87兆3626億ウォン)で、2025年の390億ドルや2026年の474億ドルより大幅に増加しました。 戦闘艦18隻と支援艦16隻など、計34隻の調達を支える規模です。
しかし、予算の拡大が即座に韓国企業の受注を保証するわけではありません。ハンファ・フィリ造船所のように商船の建造施設を保有する企業であっても、米海軍の艦艇を建造または整備するには、施設の改修や必要な認証を経なければなりません。すでに米国の防衛産業市場を先取りしている企業との競争も避けられません。
キム局長は、米国が同盟国の造船所を活用するいわゆる「フィンランド・モデル」や「ブリッジ戦略」を推進したとしても、一部の船舶の短期発注だけでは大規模な投資を正当化するのは難しいと指摘しました。造船所の近代化や熟練人材の育成、技術移転、現地サプライチェーンの構築には、長期間にわたる安定した受注が必要だからです。
同氏は代替案として、韓米高官級常設協議体の設置を提案しました。両国が協力可能な艦種や長期発注スケジュール、投資規模、政策金融の条件を具体化し、実際の船舶引き渡しや米国内での雇用創出などを基準に事業成果を評価しようというものです。
キム局長は、対米造船業投資の成否は、結局のところ事業の商業的妥当性に懸かっていると強調しました。 米国は長期的な発注と政策支援を通じて投資環境を整え、韓国は確保した契約を定められた納期と費用に合わせて履行する役割を担うべきだという提言です。キム局長はコロンビア大学で政治学の博士号を取得し、アサン政策研究院や米国の韓米経済研究所(KEI)を経て、現在はコロンビア大学国際公共政策大学院で教鞭をとっています。


